Ibuenviormyngyar
Blog Herramientas
Herramientas Panel de reparto de gasto en jubilación

Panel de reparto de gasto en jubilación

Analizar un ejemplo de presupuesto de jubilación por categorías

Este panel educativo permite explorar cómo podría repartirse el gasto en jubilación y cómo encaja ese reparto con recursos ilustrativos, para preparar conversaciones más informadas con tu entidad o con profesionales cualificados.

Enviar consulta

Ejemplo de reparto mensual

EneFebMarAbrMayJunJulAgo
El reparto y las cifras mostradas son ejemplos educativos basados en supuestos simplificados; no son una previsión, garantía ni asesoramiento personalizado, y los resultados reales pueden diferir de forma significativa.

Ver tu presupuesto de jubilación como un reparto de categorías

Esta herramienta no intenta predecir cuánto gastarás, sino mostrar cómo podría repartirse un presupuesto de jubilación por categorías, y qué tensión se genera entre gasto esencial, salud, ocio e impuestos en un ejemplo numérico prudente.
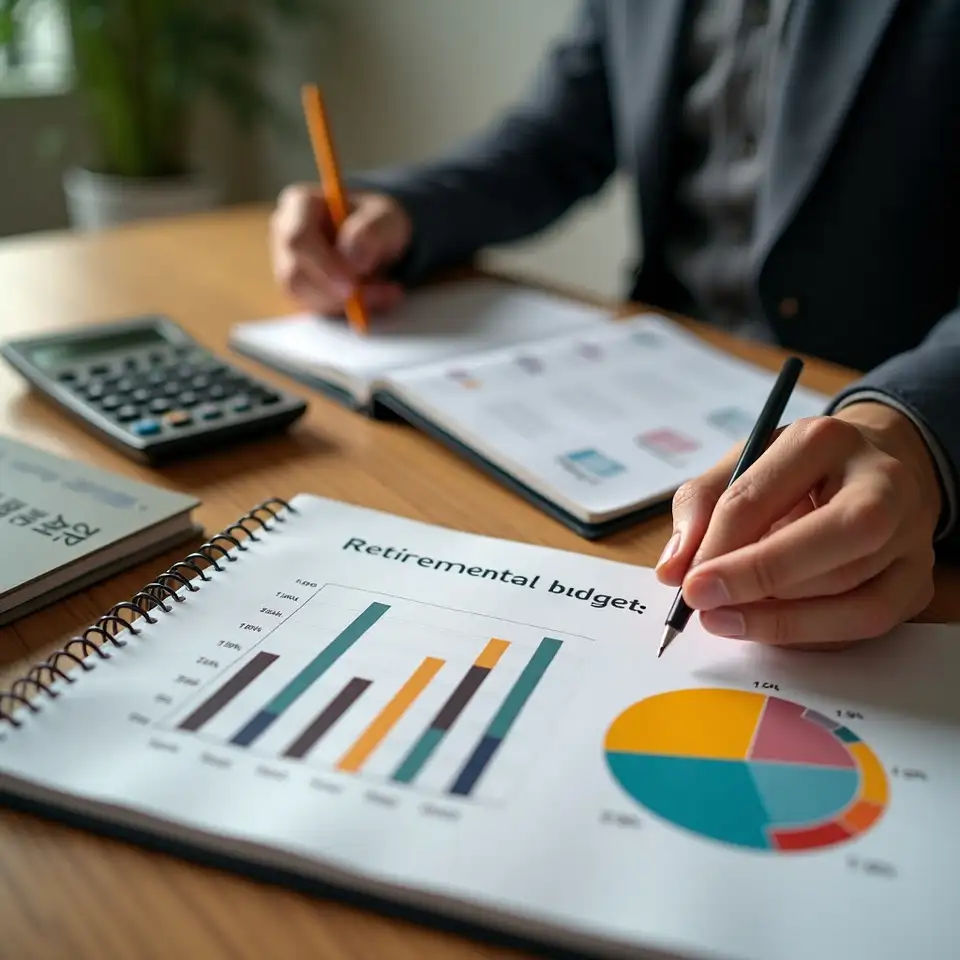
Cuaderno con gráfico de reparto de gasto en jubilación 1 / 4
0% Porción gasto esencial estimada

Reparto ilustrativo del gasto esencial

Este bloque muestra cómo podría repartirse el gasto mensual en jubilación entre categorías esenciales, como vivienda, alimentación y suministros. No usa datos reales ni se conecta a bancos; combina porcentajes orientativos y un gasto total estimado. La idea es comprobar si la parte esencial parece razonable o si deja demasiado poco margen para ocio, salud u otros conceptos, aceptando que se trata de un ejemplo y que los resultados pueden variar.

Ver herramientas
Documentos con anotaciones sobre gasto sanitario en jubilación 2 / 4
0% Peso sanitario en el ejemplo

Gasto sanitario y de cuidado previsto

El panel reserva una parte del presupuesto a gastos sanitarios y de cuidado, incluso en un sistema con cobertura pública. Se trata de un porcentaje prudente aplicado sobre el gasto total, no de una previsión personalizada. Sirve para recordar que estos costes pueden crecer con la edad y que conviene asignarles un espacio explícito dentro del plan, en lugar de asumir que se absorberán sin impacto.
Ver etapas
Agenda con notas de ocio durante la jubilación 3 / 4
0% Ocio y extras en el ejemplo

Margen para ocio y proyectos personales

Otra parte del ejemplo se destina a ocio, viajes modestos y pequeños proyectos personales. Esta categoría es la más flexible y la que suele ajustarse cuando cambian ingresos o mercados. El panel no indica cuánto deberías gastar, solo ilustra cómo una reducción moderada en esta partida podría prolongar la duración del ahorro sin tocar el gasto esencial, siempre recordando que cada caso es distinto.
Leer análisis
Carpeta con documentación fiscal relacionada con la jubilación 4 / 4
0% Carga fiscal estimada ejemplo

Impuestos como parte del presupuesto mensual

El panel incluye una estimación simple de la parte del presupuesto que podría destinarse a impuestos relacionados con rescates y otras rentas en jubilación. No es un cálculo fiscal preciso; utiliza porcentajes orientativos para recordar que parte de los fondos que salen de las cuentas no se traducen en gasto disponible. Cualquier decisión real deberá basarse en cálculos específicos y en la normativa vigente.

Ver ejemplo

Cómo usar el panel de gasto en jubilación paso a paso

Esta herramienta toma un presupuesto mensual de jubilación hipotético y lo reparte en cuatro categorías básicas: gasto esencial, salud y cuidado, ocio y proyectos, e impuestos relacionados con las rentas. No utiliza tus datos reales ni se conecta a entidades financieras; todo parte de importes y porcentajes que introduces manualmente, combinados con un ejemplo interno. El uso práctico sigue una secuencia sencilla. Primero, se define un gasto mensual total deseado en jubilación, sin buscar una cifra perfecta, solo un punto de partida razonable. Segundo, se asignan porcentajes aproximados a cada categoría, por ejemplo un 55 % para gastos esenciales, un 18 % para salud y cuidado, un 15 % para ocio y un 12 % para impuestos, sabiendo que estos valores son solo orientativos. Tercero, se introducen saldos aproximados de las cuentas de jubilación y otras fuentes de ingresos previsibles, para que el panel muestre cuánto del presupuesto podría cubrirse en un ejemplo de varios años. Por ejemplo, con un gasto mensual deseado de 1 800 unidades y los porcentajes anteriores, el panel mostraría 990 unidades para gasto esencial, 324 para salud, 270 para ocio y 216 para impuestos. Si se combinan estas cifras con un conjunto hipotético de cuentas que suman 184 500 unidades y un horizonte de 22 años, el panel ilustra órdenes de magnitud, no promesas. Lo relevante no es la precisión del número, sino ver si el reparto se alinea con tus prioridades y si la relación entre gasto y recursos parece sostenible bajo supuestos prudentes. Entre los errores habituales se encuentran tomar estos porcentajes como recomendaciones universales, ignorar la interacción con deudas o no revisar el reparto cuando cambian salud, ingresos o normativa fiscal. Los resultados pueden variar y past performance doesn't guarantee future results, por lo que cualquier decisión importante debería contrastarse con profesionales cualificados que conozcan tu caso y la normativa española vigente.

Preguntas frecuentes sobre el panel de gasto en jubilación

El panel simplifica la realidad para hacerla manejable; estas preguntas ayudan a no confundir un ejemplo prudente con un plan cerrado.

¿Qué hace exactamente esta herramienta de gasto en jubilación?

El panel reparte un presupuesto mensual de jubilación entre varias categorías de gasto y lo cruza con un conjunto de recursos hipotéticos, como cuentas de jubilación y otras rentas. Calcula importes aproximados por categoría y muestra un ejemplo de cuánto tiempo podrían sostenerse, bajo supuestos prudentes, esos niveles de gasto. No modeliza cada cuenta por separado ni incorpora todos los matices fiscales; ofrece una visión agregada para identificar tensiones evidentes entre lo que se quiere gastar y lo que se podría sostener.

55%

Parte del gasto esencial en el ejemplo

¿La herramienta accede a mis cuentas o utiliza datos reales?

No. El panel no se conecta a bancos ni a sistemas de pensiones, y no descarga información real de tus cuentas. Solo utiliza cifras que introduces manualmente, como gasto mensual deseado, porcentajes por categoría y saldos aproximados. Esto reduce la exposición de datos sensibles, pero implica que la calidad del resultado depende de la calidad de las estimaciones que utilices. Aun así, es recomendable no incluir números de cuenta ni otros identificadores personales en los campos de texto.

  • Sin acceso automático a cuentas reales
  • Trabaja con importes aproximados que introduces

¿Debo seguir los porcentajes que aparecen en el panel?

Los porcentajes y las cifras que muestra el ejemplo no son recomendaciones ni estándares oficiales. Representan un reparto prudente posible, pero cada situación requiere ajustes en función de vivienda, salud, deudas, apoyo familiar y otros factores. Tratar estos valores como metas rígidas puede llevar a conclusiones equivocadas. El objetivo es usarlos como punto de partida para la reflexión y para preparar preguntas más concretas para tu entidad o para asesores regulados.

50%

Rango típico de gasto esencial

¿Cómo trata el panel los impuestos dentro del presupuesto?

El panel incluye una categoría específica para impuestos relacionados con las rentas en jubilación, pero la calcula con porcentajes simplificados sobre el presupuesto total. No aplica tramos fiscales reales ni tiene en cuenta todas las interacciones con otras fuentes de ingresos. Esto significa que la cifra de impuestos es solo una aproximación para recordar que parte de lo retirado de las cuentas no se convierte en gasto disponible. Para cualquier decisión con impacto fiscal relevante, será necesario realizar cálculos específicos con ayuda profesional.
  • Usa un porcentaje simple para ilustrar impuestos
  • No sustituye un cálculo fiscal detallado

¿Tiene sentido usar el panel si mis ingresos futuros son inciertos?

La herramienta puede ser útil incluso si tus ingresos son irregulares, siempre que interpretes los resultados como un escenario entre varios posibles. Puedes introducir diferentes niveles de gasto y de recursos y comparar cómo cambia el reparto por categorías. Sin embargo, en contextos muy volátiles, fijar un presupuesto único puede ser menos realista. En esos casos, suele ser más prudente trabajar con rangos de gasto y revisar el panel con mayor frecuencia a medida que cambian los datos.
3%

Escenarios ilustrativos probados

¿Puedo basar mi plan de jubilación solo en lo que muestra esta herramienta?

No. Ibuenviormyngyar no ofrece asesoramiento financiero, fiscal, jurídico ni sanitario personalizado. Esta herramienta y las explicaciones asociadas tienen carácter exclusivamente educativo. Si el panel te lleva a replantear el nivel de gasto, el orden de rescates o la combinación de cuentas, deberías contrastar esas ideas con profesionales cualificados y con la normativa vigente en España antes de ejecutar cambios relevantes. Consult your physician before use será aplicable, en su caso, a decisiones que afecten a salud o cuidados de larga duración.

  • Información general, no consejo individual
  • Contrasta decisiones con profesionales regulados

¿Con qué frecuencia se actualiza el panel y sus supuestos?

El panel se revisará de forma periódica para reflejar cambios normativos relevantes y para mejorar la claridad de los ejemplos. Cuando se modifiquen los supuestos internos de reparto de gasto o de interacción con las cuentas de jubilación, lo indicaremos mediante una referencia a la fecha de actualización. Aun así, la responsabilidad de comprobar la vigencia de la información antes de tomar decisiones recae siempre en la persona usuaria.
2%

Revisiones previstas al año

Más herramientas para revisar tu jubilación

Revisa el resto de herramientas estáticas de Ibuenviormyngyar para analizar tus cuentas de jubilación desde ángulos complementarios, como el tamaño del fondo de emergencia o la combinación de varias cuentas.

Panel conjunto de cuentas de jubilación

Panel estático que combina saldos aproximados de varias cuentas de jubilación, un fondo de emergencia y un horizonte estimado de años de retiro para ilustrar órdenes de magnitud, sin mover dinero ni conectarse a bancos.
EneFebMarAbr Otras vistas

Aviso sobre el carácter hipotético del ejemplo de gasto

Los importes, porcentajes y duraciones que muestra esta herramienta son ejemplos hipotéticos diseñados con fines educativos. No constituyen previsión, recomendación ni asesoramiento personalizado, y pueden no ajustarse a tu situación ni a la normativa vigente en cada momento. Los resultados pueden variar y past performance doesn't guarantee future results.
Configuración de cookies
Utilizamos cookies propias y de terceros para fines funcionales y analíticos, y para mejorar el servicio conforme al RGPD en España.
Más información